
Vastgoedfinanciering op een kantelpunt: wie durft nog te investeren in de toekomst van Nederland?
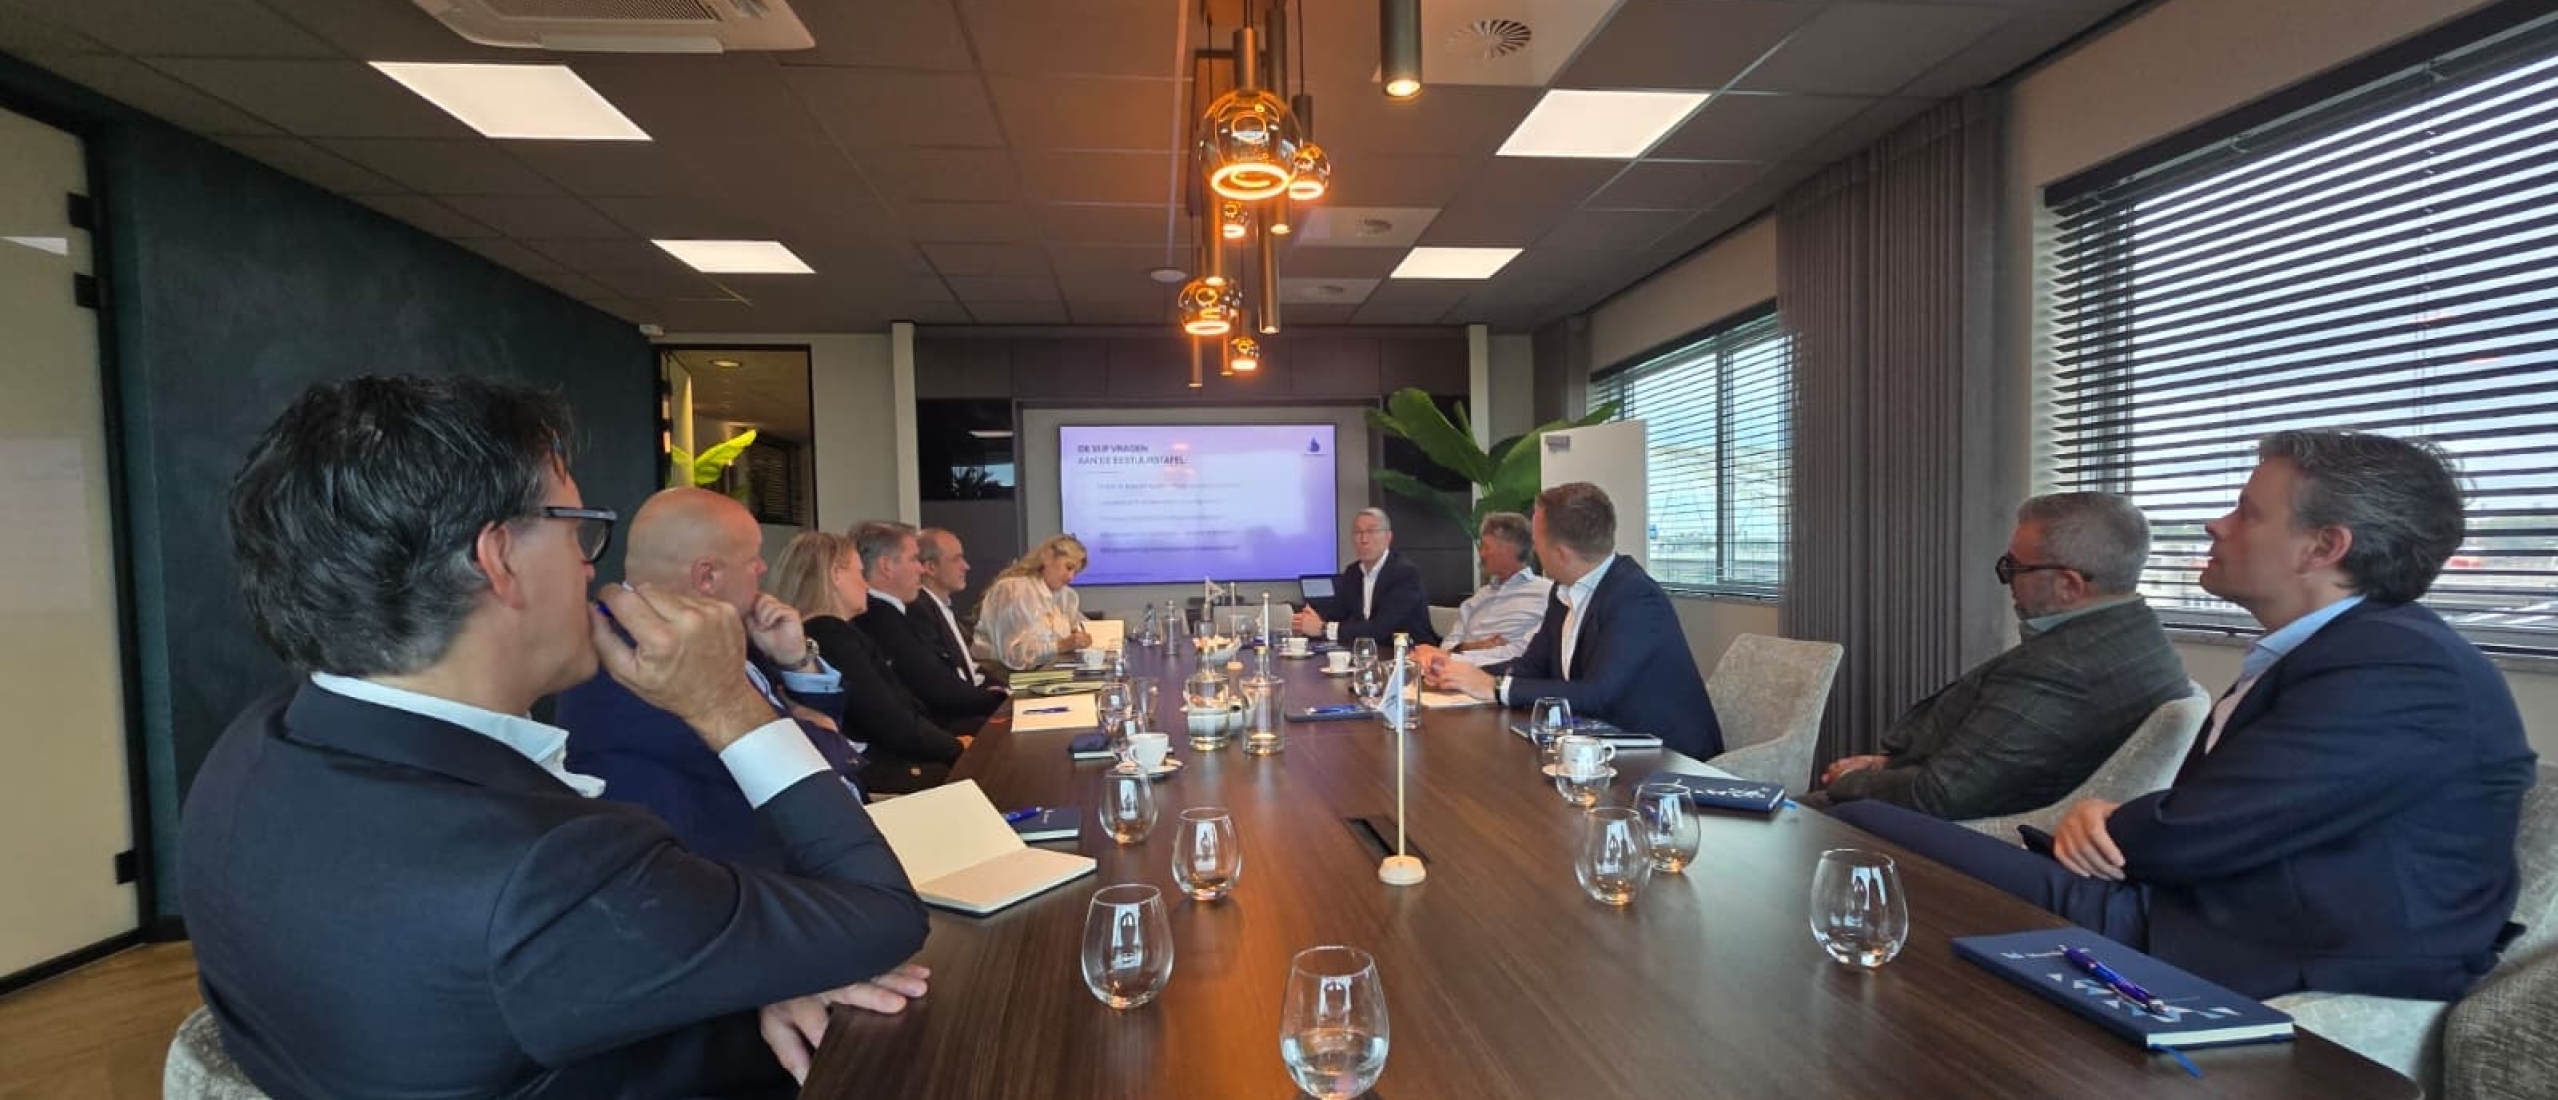
Executive Boardroom Sociëteit Vastgoed | 16 oktober 2026 | Meerdervoort, Capelle aan den IJssel
De Nederlandse vastgoedsector beschikt over kapitaal, kennis, ondernemerschap en investeringsbereidheid. Toch wordt het steeds ingewikkelder om maatschappelijk noodzakelijke investeringen daadwerkelijk te realiseren. Niet uitsluitend vanwege de rente of de vastgoedmarkt, maar door een opeenstapeling van financieringseisen, fiscale onzekerheden, regelgeving en onvoldoende samenhang tussen beleidsdoelstellingen en economische realiteit.
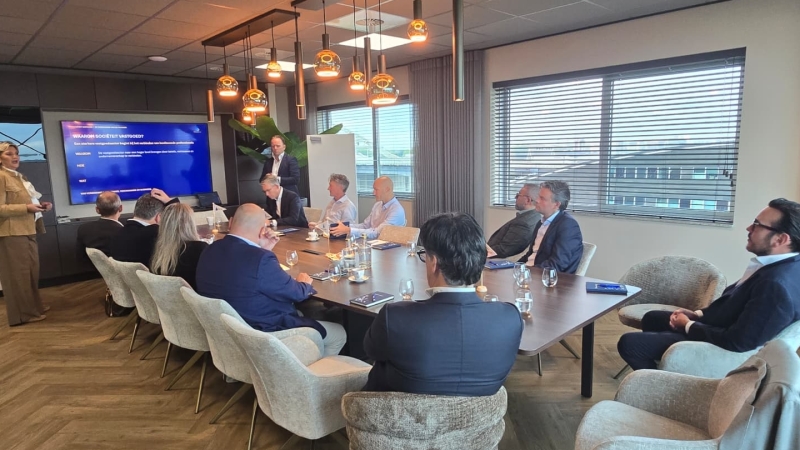
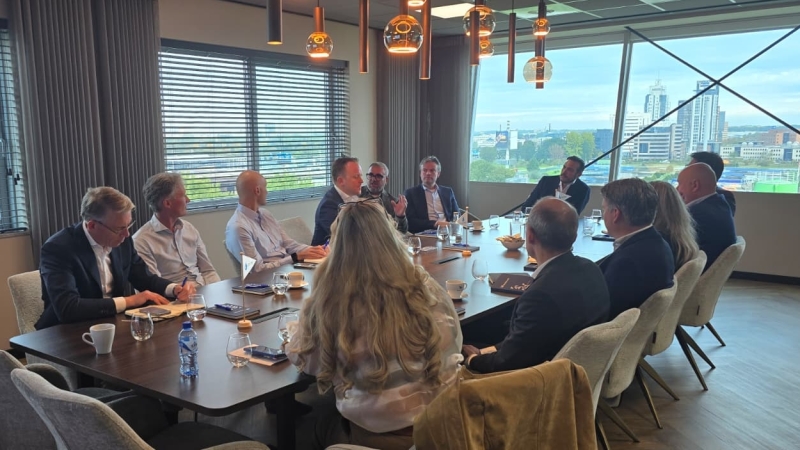
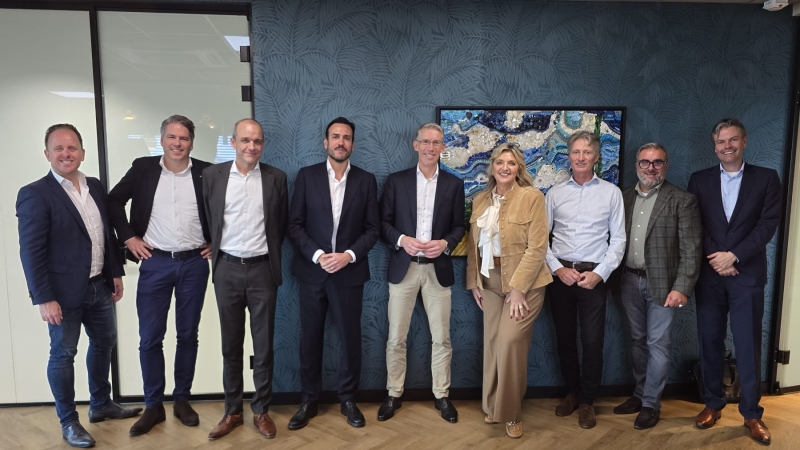
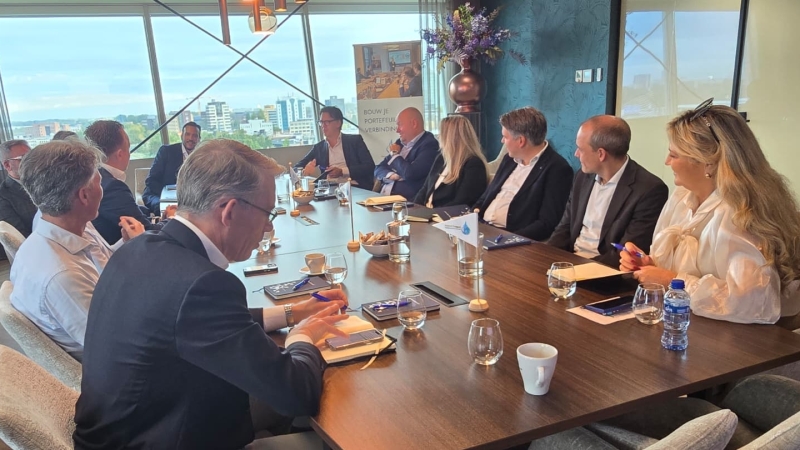
Tijdens de Executive Boardroom 'Vastgoed als investeringsstrategie', georganiseerd door Sociëteit Vastgoed bij Meerdervoort, kwamen financiers, investeerders, vastgoedondernemers, taxateurs, dataspecialisten en fiscale experts bijeen. Onder leiding van moderator Ron van Bloois werd de centrale vraag vanuit verschillende disciplines onderzocht: hoe houden we vastgoed financierbaar, rendabel en maatschappelijk relevant in een kapitaalmarkt die structureel verandert?
1. Het financieringslandschap is sinds 2008 fundamenteel veranderd
De kredietcrisis van 2008 heeft de verhouding tussen vastgoedondernemers en financiële instellingen blijvend veranderd.
Waar vastgoedfinanciering voorheen in belangrijke mate binnen het traditionele bankwezen werd georganiseerd, is inmiddels een veel breder financieringslandschap ontstaan. Banken, gespecialiseerde vastgoedfinanciers, private debt-partijen, institutionele investeerders en vastgoedfondsen bedienen verschillende segmenten van dezelfde markt.
Die ontwikkeling biedt kansen, maar legt tegelijkertijd structurele knelpunten bloot.
Vooral kleinere vastgoedondernemers ondervinden steeds vaker dat hun financieringsvraag niet aansluit op de gestandaardiseerde processen van grote banken.
In de boardroom werd besproken hoe financieringsaanvragen in toenemende mate worden beoordeeld vanuit vooraf vastgestelde risicomodellen, interne procedures en kapitaaleisen.
De vraag is daardoor niet uitsluitend meer of een vastgoedproject economisch verantwoord is, maar ook of de financieringsaanvraag binnen het systeem van de geldverstrekker past.
Dat onderscheid is wezenlijk.
Een ondernemer kan beschikken over verhuurd vastgoed, aantoonbare kasstromen en een solide investeringsstrategie, maar alsnog worden geconfronteerd met langdurige procedures of een financieringsstructuur die onvoldoende aansluit op de specifieke vastgoedpropositie.
De discussie over financieringen rond en boven €250.000 illustreerde hoe verschillen in schaal, standaardisering en commerciële prioriteit de toegang tot kapitaal beïnvloeden. Dit is geen universele bancaire grens, maar wel een relevante observatie over de veranderende aandacht voor verschillende klantsegmenten.
Tegelijkertijd vragen financieringsstructuren sinds 2008 in bepaalde segmenten aanzienlijk meer eigen vermogen. Eigenvermogensinbreng van 40 tot 50 procent kwam tijdens het gesprek nadrukkelijk aan de orde.
De consequentie is dat ondernemerschap steeds kapitaalintensiever wordt, terwijl de maatschappelijke behoefte aan investeringen juist toeneemt.
Hier ligt een belangrijke groeimogelijkheid voor gespecialiseerde financiers, mits zij erin slagen risicobeheersing te combineren met snelheid, deskundigheid en een realistische beoordeling van de onderliggende vastgoedwaarde.
2. Niet de omvang van het vermogen, maar de kwaliteit van de kasstroom bepaalt de investering
Een tweede belangrijk gespreksonderwerp betrof de fundamentele uitgangspunten van vastgoedinvesteringen.
De aantrekkelijkheid van een investering wordt regelmatig gepresenteerd vanuit het verwachte rendement of een toekomstige waardestijging. Maar waardestijging is geen beschikbare kasstroom.
Een vastgoedobject moet gedurende de exploitatie zijn financiële verplichtingen kunnen dragen.
Daarbij gaat het niet uitsluitend om de actuele huurinkomsten, maar ook om onderhoud, financieringslasten, leegstandsrisico, verduurzamingsinvesteringen, belastingen en toekomstige herfinanciering.
Een investering wordt pas toekomstbestendig wanneer de kasstroom ook onder veranderende marktomstandigheden voldoende robuust blijft.
Bij Meerdervoort werd de investeringsbenadering besproken waarin verhuurd vastgoed en de kwaliteit van de onderliggende vierkantemeterprijs een belangrijke rol spelen.
De beoordeling van vastgoed mag niet uitsluitend worden gebaseerd op de bestaande huurstroom. Ook de intrinsieke vastgoedkwaliteit, locatie, marktreferenties, verhuurbaarheid en mogelijkheden voor toekomstige waardeontwikkeling verdienen aandacht.
Dat vraagt om gedegen due diligence, waarin verschillende stakeholders hun kennis inbrengen.
De boardroom besprak bovendien dat er in bestaande vastgoedkasstromen ruimte kan zitten voor optimalisatie. Die mogelijkheden moeten echter zorgvuldig worden onderscheiden van veronderstelde waardestijgingen die nog niet gerealiseerd zijn.
De investeringsdiscipline blijft daarmee helder: rendement moet economisch verklaarbaar, financieel draagbaar en risicotechnisch verantwoord zijn.
3. De financieringscyclus wordt korter: waarom drie tot vijf jaar steeds relevanter is
Een terugkerend onderwerp was de betekenis van de vastgoedcyclus.
De waarde van vastgoed wordt niet uitsluitend bepaald door het object zelf, maar ook door renteontwikkelingen, beschikbaar kapitaal, marktsentiment, regelgeving en het aantal potentiële kopers.
Een stijgende rente beïnvloedt niet alleen de financieringslasten, maar kan ook de investeringscapaciteit van kopers beperken en daarmee druk zetten op vastgoedwaarderingen.
Tegelijkertijd is de vastgoedmarkt geen homogene markt.
De cyclus voor residentieel vastgoed verschilt van die voor kantoren, logistiek, retail, studentenhuisvesting en zorgvastgoed.
Tijdens het gesprek werd het belang benadrukt om voorbij de actuele marktfase te kijken.
In verschillende financieringsstrategieën wordt gewerkt met looptijden van drie tot vijf jaar. Dat biedt ruimte om gedurende de eerste jaren actief te sturen op exploitatie, risicovermindering en waardeoptimalisatie, waarna herfinanciering of een andere kapitaalstructuur kan worden overwogen.
Ook scenario's met substantiële waardestijgingen, bijvoorbeeld 20 tot 30 procent, kwamen aan bod als mogelijke aanleiding voor herfinanciering. Zulke stijgingen zijn uiteraard afhankelijk van het vastgoedobject, de marktomstandigheden en de daadwerkelijk gerealiseerde verbetering.
De strategische vraag is daarom niet alleen wanneer een investering wordt aangegaan, maar ook wanneer en onder welke voorwaarden opnieuw moet worden gefinancierd.
De financieringsstrategie moet aansluiten op de levenscyclus van het vastgoed, niet andersom.
Daarbij verdient één risico bijzondere aandacht: een vastgoedbelegging kan operationeel goed functioneren, terwijl herfinanciering door veranderende rente, taxatiewaarden of bancaire voorwaarden toch problematisch wordt.
4. ESG en vastgoedwaarde: de markt zoekt nog naar het nieuwe normaal
Een van de meest fundamentele discussies ging over de relatie tussen duurzaamheid, vastgoedwaarde en financierbaarheid.
De vastgoedsector staat voor omvangrijke verduurzamingsinvesteringen. Tegelijkertijd bestaat er een economisch spanningsveld.
Een duurzamer gebouw kan aantrekkelijker worden voor huurders en financiers, lagere operationele kosten hebben en een betere marktpositie verwerven. Maar dat betekent niet automatisch dat de eigenaar een evenredig hogere huur kan realiseren.
Wie draagt de investering wanneer de maatschappelijke waarde stijgt, maar de directe kasstroom onvoldoende meegroeit?
Dit vraagstuk raakt de kern van vastgoedfinanciering.
Taxateurs en financiers moeten rekening houden met toekomstige regelgeving, energieprestaties, onderhoudsverplichtingen, marktreferenties en mogelijke waardecorrecties.
De zogenoemde brown discount — een waardekorting voor vastgoed met minder gunstige duurzaamheidskenmerken — wordt steeds relevanter in de discussie over vastgoedwaardering.
Maar hoe groot die korting moet zijn, hoe snel zij zich ontwikkelt en welke investeringen daadwerkelijk tot hogere marktwaarde leiden, verschilt per object en marktsegment.
De discussie gaat daarmee verder dan energielabels of Paris Proof-ambities.
Ook fysieke klimaatrisico's worden belangrijker.
Internationaal zijn er al voorbeelden van vastgoedlocaties waar de verzekerbaarheid onder druk staat door toenemende klimaatrisico's, waaronder bepaalde kustgebieden in de Verenigde Staten.
Wanneer een vastgoedobject moeilijk of niet meer verzekerbaar wordt, kan dat rechtstreeks gevolgen hebben voor de financierbaarheid.
Een vergelijkbare ontwikkeling verdient ook in Nederland aandacht, zonder dat daarmee vaststaat dat Nederlandse vastgoedmarkten dezelfde ontwikkeling zullen doormaken.
Een tweede belangrijk punt is de sociale dimensie van ESG.
De maatschappelijke betekenis van vastgoed — denk aan betaalbaar wonen, studentenhuisvesting, toegankelijke zorg en leefbare gebieden — wordt nog niet op een eenduidige manier vertaald naar vastgoedwaarderingen en financieringsvoorwaarden.
Juist daar ontstaat een spanning tussen maatschappelijke beleidsdoelstellingen en de economische beoordeling van vastgoed.
Zolang maatschappelijke waarde onvoldoende wordt verbonden aan financiële haalbaarheid, blijven noodzakelijke investeringen kwetsbaar.
De sector heeft daarom behoefte aan duidelijkere waarderingsmethodieken, betrouwbare data en een consistent beleidskader.
5. Data wordt de nieuwe infrastructuur van vastgoedfinanciering
Misschien wel de grootste structurele kans die tijdens de boardroom werd besproken, ligt in de ontsluiting, standaardisering en uitwisseling van vastgoeddata.
De sector beschikt over enorme hoeveelheden informatie, maar die informatie is verdeeld over eigenaren, vastgoedbeheerders, financiers, taxateurs, accountants en andere betrokken partijen.
Dat leidt tot dubbele uitvragen, verschillende definities, handmatige controles en inefficiënte besluitvorming.
Terwijl juist betrouwbare, vergelijkbare en actuele data essentieel zijn voor risicobeoordeling, vastgoedwaardering en financiering.
Vanuit SBR Nexus werd het belang besproken van standaardisatie en harmonisatie van gegevensuitwisseling.
Daarbij gaat het niet om het centraal opslaan van alle vastgoeddata, maar om het mogelijk maken van consistente, gestandaardiseerde informatie-uitwisseling tussen partijen.
De uitwisseling van taxatiegegevens is daarbij bijzonder relevant.
Wanneer taxaties, exploitatiegegevens, financieringsvoorwaarden en duurzaamheidsinformatie beter op elkaar aansluiten, ontstaat een aanzienlijk rijker beeld van de werkelijke vastgoedprestaties.
API-koppelingen en verdere digitalisering kunnen de toegankelijkheid en verwerking van informatie verbeteren.
Ook technologieën zoals blockchain kwamen in de discussie voorbij. De wezenlijke vraag is echter niet welke technologie het meest vernieuwend is, maar welke infrastructuur daadwerkelijk bijdraagt aan betrouwbaarheid, interoperabiliteit en lagere transactiekosten.
De grootste winst zit niet in méér data, maar in het vermogen om bestaande data gezamenlijk bruikbaar te maken.
Dat vraagt samenwerking tussen organisaties die niet altijd dezelfde commerciële belangen hebben.
Juist daarom is standaardisering geen uitsluitend technisch vraagstuk, maar ook een bestuurlijke opgave.
De bereidheid om afspraken te maken over definities, kwaliteit, toegankelijkheid en uitwisseling bepaalt uiteindelijk het succes.
6. Taxaties moeten meer inzicht geven in toekomstige kasstromen en risico's
De rol van de taxateur verandert mee met de complexiteit van vastgoedfinanciering.
Een vastgoedwaardering is meer dan een momentopname van een marktprijs.
Voor financiers en investeerders is vooral relevant hoe een waarde tot stand komt, welke aannames daaraan ten grondslag liggen en welke risico's zich gedurende de financieringsperiode kunnen ontwikkelen.
Tijdens de boardroom werd vanuit verschillende disciplines gesproken over de noodzaak om taxaties nadrukkelijker te verbinden met de onderliggende kasstromen.
Dat betekent aandacht voor huurcontracten, exploitatiekosten, investeringsverplichtingen, markthuren, toekomstige regelgeving en het effect van renteontwikkelingen.
Daarbij blijft het onderscheid tussen marktwaarde en financierbaarheid essentieel.
Een vastgoedobject kan een substantiële marktwaarde vertegenwoordigen, terwijl de actuele kasstroom onvoldoende ruimte biedt voor een bepaalde financieringsstructuur.
Andersom kan een stabiele kasstroom een belangrijke basis vormen voor financiering, ook wanneer de markt zich tijdelijk in een minder gunstige fase bevindt.
De samenwerking tussen taxateurs, financiers en dataspecialisten wordt daarmee steeds belangrijker.
Een goede taxatie ondersteunt niet alleen de waardebepaling, maar helpt ook om betere investeringsbeslissingen te nemen.
7. Fiscaliteit en regelgeving: wanneer wordt beleid een investeringsrisico?
Naast financiering en waardering werd uitgebreid stilgestaan bij het Nederlandse fiscale en politieke klimaat.
De behandeling van vastgoed binnen box 3, veranderende fiscale voorwaarden, huurregulering, verduurzamingsverplichtingen en Europese kapitaalregels beïnvloeden de investeringsbeslissingen van vastgoedondernemers.
De vraag is niet of regulering noodzakelijk is.
Een betrouwbare vastgoedmarkt heeft duidelijke regels, bescherming van betrokken partijen en verantwoord risicobeheer nodig.
De vraag is of de optelsom van maatregelen nog voldoende ruimte laat voor ondernemerschap en investeringen.
Regelgeving die afzonderlijk verdedigbaar is, kan gezamenlijk een businesscase onhaalbaar maken.
Dat is een wezenlijk onderscheid.
De prudentiële eisen die onder meer voortkomen uit het Basel-raamwerk zijn gericht op de weerbaarheid van banken. De consequenties ervan werken echter door in de beschikbaarheid en prijsstelling van kapitaal.
Tegelijkertijd zorgen fiscale onzekerheid en veranderende nationale regels voor extra complexiteit.
Voor investeerders is voorspelbaarheid een economische factor.
Wanneer toekomstige opbrengsten, belastingen en financieringsvoorwaarden onvoldoende kunnen worden ingeschat, stijgt de risicoperceptie.
Dat kan leiden tot hogere rendementseisen, uitgestelde investeringen of het verplaatsen van kapitaal naar andere markten.
Tijdens de boardroom werd kritisch gereflecteerd op de afstand tussen politieke beleidsvorming en de dagelijkse praktijk van vastgoedondernemers.
Daarbij werd een fundamentele vraag gesteld:
Wordt Nederlands vastgoedbeleid voldoende beoordeeld op wat het daadwerkelijk oplevert?
Niet uitsluitend op de beoogde maatschappelijke doelstelling, maar ook op de feitelijke gevolgen voor investeringsbereidheid, woningaanbod, financierbaarheid en economische ontwikkeling.
8. Studentenhuisvesting, zorgvastgoed en prefab: investeren waar de maatschappelijke behoefte groeit
De discussie over investeringsstrategieën kreeg een concreet vervolg bij vastgoedsegmenten met een duidelijke maatschappelijke behoefte.
Studentenhuisvesting, zorgvastgoed en innovatieve woonconcepten voor ouderen werden nadrukkelijk genoemd.
Deze segmenten combineren demografische ontwikkelingen met een structurele behoefte aan passende huisvesting.
Maar maatschappelijke urgentie alleen maakt een vastgoedproject nog niet financierbaar.
De businesscase moet ook rekening houden met grondkosten, bouwkosten, exploitatierisico's, regelgeving, beschikbare financiering en het te realiseren rendement.
Prefabricage en industriële bouwmethoden kunnen mogelijkheden bieden om de realisatie te versnellen en kosten beter beheersbaar te maken.
Voor studentenhuisvesting geldt bovendien dat locatie, bezettingsgraad, huurregelgeving, exploitatiemodel en financieringsstructuur bepalend zijn voor de investeringskwaliteit.
Meerdervoort heeft vanuit haar geschiedenis ervaring met studentencomplexen, waardoor dit onderwerp een herkenbare plaats kreeg binnen de discussie.
Sociëteit Vastgoed Academy sluit op deze ontwikkelingen aan met gespecialiseerde kennisprogramma's over onder meer studentenhuisvesting en ESG.
Daarmee wordt de inhoudelijke discussie uit de boardroom verbonden met verdere professionele verdieping.
Want wie verantwoord wil investeren in nieuwe vastgoedconcepten, moet zowel de maatschappelijke behoefte als de financiële structuur begrijpen.
9. De vijf vragen die iedere vastgoedbestuurder zichzelf moet stellen
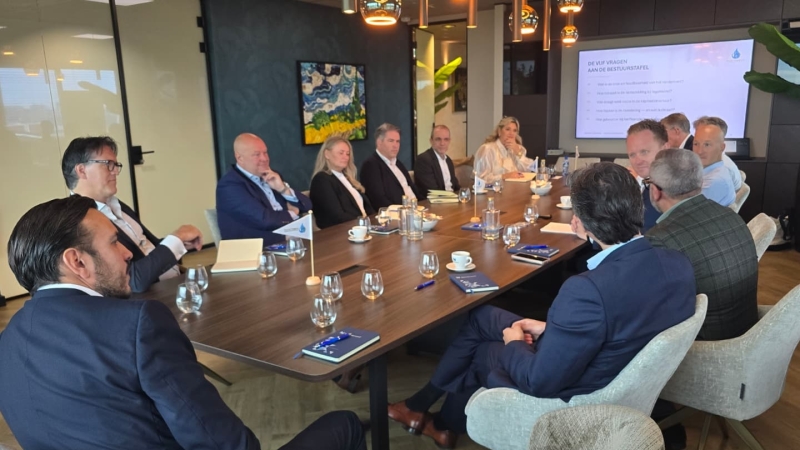
De bijeenkomst bouwde voort op vijf strategische vragen die Sociëteit Vastgoed voorafgaand aan de boardroom had geformuleerd.
Deze vragen vormen een praktisch toetsingskader voor investeerders, financiers en vastgoedbestuurders.
1. Wat is de bron en houdbaarheid van het rendement?
Komt het rendement uit daadwerkelijk gerealiseerde kasstromen, of is het in belangrijke mate afhankelijk van toekomstige waardestijging?
2. Hoe robuust is de rentedekking bij tegenwind?
Wat gebeurt er wanneer rente, onderhoudskosten of leegstand toenemen?
3. Wie draagt welk risico in de kapitaalstructuur?
Hoe zijn eigen vermogen, senior financiering en eventueel achtergesteld kapitaal georganiseerd, en welke zekerheden horen daarbij?
4. Hoe liquide is de investering en wat is de exitstrategie?
Onder welke omstandigheden kan de investering worden verkocht, overgedragen of geherfinancierd?
5. Wat gebeurt er bij herfinanciering of waardedaling?
Is de financieringsstructuur bestand tegen een andere renteomgeving, lagere taxatiewaarden of aangescherpte voorwaarden?
Deze vragen zijn relevant voor iedere vastgoedorganisatie die kapitaal inzet met een meerjarige investeringshorizon.
Zij brengen de discussie terug naar de essentie: rendement, risico, verantwoordelijkheid en continuïteit.
10. De vastgoedsector en de politiek hebben elkaar nodig
De belangrijkste conclusie van deze Executive Boardroom reikt verder dan de vastgoedfinanciering zelf.
Nederland staat voor omvangrijke maatschappelijke investeringsopgaven.
We hebben woningen nodig voor studenten, starters en ouderen. We moeten bestaand vastgoed verduurzamen, zorgvoorzieningen toekomstbestendig maken en onze gebouwde omgeving aanpassen aan veranderende economische en demografische omstandigheden.
Daarvoor zijn ondernemers, investeerders, financiers en vastgoedprofessionals onmisbaar.
Maar deze partijen kunnen hun rol alleen vervullen wanneer investeren economisch haalbaar blijft.
Dat vraagt niet om het rigoureus afschaffen van alle regelgeving of het negeren van maatschappelijke belangen.
Het vraagt om veel betere afstemming tussen politieke ambities, financiële randvoorwaarden en de uitvoeringspraktijk.
Beleidsmakers beschikken over maatschappelijke doelstellingen. Vastgoedprofessionals beschikken over marktkennis, investeringsdata, praktijkervaring en inzicht in de gevolgen van beleid.
Die kennis moet veel structureler bij elkaar worden gebracht. En dan dient er concreet naar elkaar geluisterd te worden, en vervolgens actie op worden genomen.
Daar ligt ook een belangrijke verantwoordelijkheid voor de vastgoedsector zelf.
Niet uitsluitend reageren wanneer regelgeving wordt aangekondigd, maar actief bijdragen aan de kwaliteit van besluitvorming.
Met feiten, marktgegevens, praktijkvoorbeelden en onderbouwde voorstellen. Met verduidelijking, de samenwerking opzoeken en kennis delen.
Want een goedbedoelde maatregel die noodzakelijke investeringen onmogelijk maakt, kan uiteindelijk een tegenovergesteld maatschappelijk effect hebben.
De kracht van de gehele vastgoedketen aan één tafel
Deze bijeenkomst onderstreepte opnieuw waarom Sociëteit Vastgoed de verbinding tussen verschillende disciplines zo belangrijk vindt.
Een financier kijkt anders naar vastgoed dan een taxateur. Een vastgoedondernemer heeft andere afwegingen dan een fiscalist. Een dataspecialist ziet mogelijkheden die voor een belegger niet altijd direct zichtbaar zijn.
Juist door deze perspectieven samen te brengen ontstaat een vollediger beeld van de markt.
Binnen Sociëteit Vastgoed verbinden we professionals vanuit verschillende asset classes en disciplines, zodat zij niet alleen kennis kunnen delen vanuit hun eigen expertise, maar ook kunnen leren van de inzichten en ervaringen van anderen.
Dat is geen vrijblijvende vorm van netwerken.
Het is een manier om investeringsbeslissingen te verbeteren, samenwerking mogelijk te maken en gezamenlijk invloed uit te oefenen op de toekomst van de vastgoedsector.
De Executive Boardroom liet zien hoeveel waarde ontstaat wanneer mensen bereid zijn hun kennis, ervaring en kritische vragen daadwerkelijk met elkaar te delen.
Tot slot: van maatschappelijke ambitie naar economische realiteit
De centrale vraag voor de komende jaren is niet uitsluitend hoeveel kapitaal beschikbaar is voor vastgoed.
De werkelijke vraag is onder welke voorwaarden dat kapitaal verantwoord kan worden ingezet.
Dat vraagt om een nieuwe balans tussen rendement, risico, regelgeving en maatschappelijke waarde.
Nederland heeft ondernemers nodig die durven investeren. Financiers die verder kijken dan gestandaardiseerde risicomodellen. Taxateurs en dataspecialisten die transparantie vergroten. En beleidsmakers die begrijpen dat maatschappelijke ambities alleen gerealiseerd kunnen worden wanneer de economische randvoorwaarden kloppen.
De vraag die daarbij steeds opnieuw gesteld moet worden is: wat levert het daadwerkelijk op?
Voor de investeerder. Voor de ondernemer. Voor de gebruiker van het vastgoed. En uiteindelijk voor de samenleving.
Want toekomstbestendig vastgoed ontstaat niet uitsluitend door kapitaal beschikbaar te stellen, maar door kennis, verantwoordelijkheid en ondernemerschap met elkaar te verbinden.
Dank aan onze gastheer en deelnemers
Mijn bijzondere dank aan Meerdervoort, met Bram Kroep en Wijnand Groenen, voor het gastheerschap, de gastvrijheid en de uitstekende Executive Lunch.
Dank ook aan onze inhoudelijke gesprekspartners:
- Marco van Ooijen – Finance Experts
- Andrea Hulshof – RNHB
- Joost Daalmans – BDO
- Jos Jonkers – SBR Nexus
- Roland Meuwissen – Londen & Van Holland
En uiteraard aan Ron van Bloois voor de deskundige moderatie en het verbinden van de verschillende perspectieven.
Wat deze bijeenkomst waardevol maakte, was niet uitsluitend de kennis aan tafel, maar vooral de bereidheid om met elkaar de diepte in te gaan.
We hebben elkaar nodig. Als ondernemers, financiers, investeerders, adviseurs en als sector.
De toekomst van vastgoed wordt niet bepaald door wie de meeste kennis bezit, maar door ons vermogen om die kennis te verbinden en om te zetten in betere beslissingen.
Dat is de kracht van Sociëteit Vastgoed.
Real Estate, Our Universal Language.
Verder verdiepen
- Beluister de podcast waarin Ron van Bloois en Bram Kroep ingaan op non-bancaire vastgoedfinanciering:
https://open.spotify.com/episode/1frPX56QnK2ju5kbNmMaaw
2. Meer informatie over onze Executive Boardrooms, expertteams en opleidingsprogramma's:
3. Van boardroom naar kennisontwikkeling: Sociëteit Vastgoed Academy
De strategische vraagstukken uit deze Executive Boardroom vragen om actuele kennis, multidisciplinaire expertise en bestuurders die economische, technologische en maatschappelijke ontwikkelingen kunnen vertalen naar verantwoorde investeringsbeslissingen.
Sociëteit Vastgoed Academy verbindt de praktijkkennis van ons vastgoednetwerk aan gerichte professionele ontwikkeling.
Binnen ons opleidingsaanbod besteden we onder meer aandacht aan:
- Studentenhuisvesting: Investeringsstrategieën, exploitatiemodellen, financierbaarheid, huurregelgeving en toekomstbestendige vastgoedconcepten.
- De agenda van de CEO: Strategisch leiderschap, kapitaalallocatie, investeringsbeleid, risicobeheersing en bestuurlijke besluitvorming.
- AI voor bestuurders en vastgoedprofessionals: Kunstmatige intelligentie, data-ontsluiting, digitalisering, governance en de invloed van technologie op vastgoedorganisaties.
- ESG, vastgoedwaarde en financierbaarheid: Duurzaamheidsinvesteringen, ESG-regelgeving, taxatienormen, brown discounts, rendement, kasstromen, financieringsvoorwaarden en de consequenties voor vastgoedwaardering en investeringsbeleid.
Onze Academy sluit daarmee direct aan op de vraagstukken die binnen de Executive Boardrooms en expertteams worden besproken.
Want toekomstbestendig vastgoed vraagt niet alleen om kapitaal, maar ook om de kennis en het leiderschap om dat kapitaal verantwoord en effectief in te zetten.
Ontdek het opleidingsaanbod van Sociëteit Vastgoed Academy via https://societeitvastgoed.eu/ en investeer in de kennis die morgen het verschil maakt.
Claudia van Haeften
Founder
Sociëteit Vastgoed | Verbinden. Verdiepen. Versterken.